
Por Pablo Daza González
Introducción
Se atribuye a Richard Feynman la célebre frase: “si alguien dice que entiende la mecánica cuántica, entonces es que no entiende la mecánica cuántica”. Parece que la atribución es discutible, pero la idea resulta ilustrativa de lo que ocurre, salvando las distancias, con la aplicación de la prohibición de asistencia financiera en el marco de operaciones intragrupo.
Me refiero al marco de las operaciones intragrupo en general, aunque esta entrada se centre en un tipo muy particular de ellas: los LBO intragrupo (operaciones de adquisición intragrupo con financiación externa), porque entiendo que las posturas aquí defendidas son trasladables a cualquier operación intragrupo susceptible de contravenir la norma de asistencia financiera. El LBO intragrupo constituye el supuesto más problemático, porque es una estructura compleja en la que coexisten un tercero formalmente beneficiado por el negocio de facilitación (el acreedor financiero, que recibe garantías por la deuda de adquisición que concede) y un beneficiario material de la asistencia, que es una sociedad del propio grupo (el adquirente, obligado principal de esa deuda). Así, a maiori ad minus, las conclusiones que aquí se alcancen serán extrapolables a cualquier otra operación intragrupo.
Ejemplo: La sociedad matriz Holding Alfa, S.A. posee al 100 % dos filiales: Operativa, S.A., que desarrolla el negocio y acumula los activos y flujos de caja del grupo, y Inversiones Beta, S.L., una sociedad instrumental sin actividad relevante. Los administradores deciden reorganizar el grupo para que Operativa, S.A. pase a ser propiedad de Inversiones Beta, S.L. Con ese fin, Inversiones Beta acuerda adquirir a Holding Alfa todas las acciones de Operativa por 100 millones de euros. Como Inversiones Beta no dispone de recursos propios suficientes, obtiene un préstamo sindicado de varios bancos por esos mismos 100 millones. Los bancos exigen garantías. Entonces, antes o simultáneamente a la adquisición, la propia Operativa, S.A. concede una garantía real sobre algunos de sus activos y se compromete como garante solidaria de la deuda contraída por Inversiones Beta.
Aunque pueda parecer contraintuitivo, muchas de las operaciones de adquisición más relevantes se ejecutan entre sociedades que pertenecen a un mismo grupo. Distintos motivos justifican este tipo de operaciones: extraer liquidez de una sociedad; monetizar el valor de un activo sin venderlo, utilizándolo como garantía de una financiación; separar los negocios rentables de los menos rentables; concentrar deuda en una sola sociedad (ring fence); optimizar la estructura de capital del grupo; y, sobre todo, servir como fase preparatoria de la venta de parte del negocio del grupo a un tercero.
A lo anterior se suman una serie de ventajas fiscales cuyo análisis excede del propósito de este trabajo. En síntesis, la sociedad transmitente puede beneficiarse de una exención del 95 % sobre la plusvalía generada en la operación, mientras que la adquirente registra las participaciones a valor de mercado (las actualiza) y puede, sujeta a una serie de límites, deducir los intereses de la deuda bancaria contraída para financiar la operación (art. 16 LIS).
Cuando hay grupos de sociedades involucrados en una operación de compraventa (es decir, del mercado secundario), existen distintos escenarios en los que, apriorísticamente, se cumplen los elementos de la prohibición de prestar asistencia financiera y, por tanto, intuitivamente nos sentimos cómodos aplicando el régimen prohibitivo, aunque no siempre sea procedente:
El primer escenario es el de la compraventa de una sociedad o grupo de sociedades para su integración en una plataforma preexistente (add-on), prestando asistencia financiera desde ese grupo preexistente para financiar esa adquisición.
Ese escenario se analizó aquí.
El segundo escenario es el que se produce en sentido vertical: la matriz asiste financieramente a la filial para que esta adquiera acciones de la matriz (o a la inversa), sin que intervengan terceros.
Ese escenario se analizó aquí (Alfaro), donde se indicaba que la norma aplicable es la de autocartera, no la de asistencia financiera. La sentencia 673/2026, de 5 de mayo, del Tribunal Supremo, analizada aquí, confirma esta tesis.
El tercer escenario es el que se da en sentido horizontal y diagonal, entre sociedades colaterales (hermanas, sobrinas, tías abuelas, etc.), sin intervención de terceros.
Aquí (Alfaro) indicaba que la norma que debería aplicarse en estos casos es la de operaciones vinculadas y considero que la última sentencia 673/2026, de 5 de mayo, del Tribunal Supremo abre el camino para que así sea en los grupos jerárquicos (esto es, con presencia de minoritarios) y, en grupos planos (esto es, sin presencia de minoritarios), acudir a la norma de autocartera indirecta.
Este trabajo parte de la premisa de que no se debe tratar igual una transacción con un tercero ajeno a la sociedad (LBO puro) que otra ejecutada entre sociedades dependientes de una misma matriz. Para fundamentar el aparente salto dogmático que aquí se propone, se analizará cómo la reducción teleológica opera sobre el supuesto de hecho de la prohibición de asistencia financiera a la luz de los bienes jurídicos que la inspiran. Lo que se propone no es sortear el peligro abstracto que la norma quiere conjurar evitando el peligro concreto en las operaciones intragrupo, sino constatar que, en este tipo de operaciones, los bienes jurídicos protegidos por la prohibición de asistencia financiera no están en juego y que, por eso mismo, el caso queda fuera del ámbito material de la prohibición y es reconducido al régimen que le es naturalmente propio: el de autocartera o el de operaciones vinculadas, según corresponda.
La reducción teleológica, en general y en relación con la prohibición de asistencia financiera, en particular
La reducción teleológica es una técnica interpretativa que encuentra su anclaje en el artículo 3.1 CC. Cuando el tenor literal de una norma abarca supuestos que su ratio no reclama, la interpretación conforme a su espíritu y finalidad obliga a, como se ha dicho, recortar su supuesto de hecho para excluir aquellos casos que el legislador, de haberlos considerado, no habría incluido en la prohibición.
No es que se altere la consecuencia jurídica de la norma (aquí, la nulidad absoluta de la asistencia financiera ex art. 6.3 CC), sino que se acota su presupuesto de aplicación a los supuestos en los que su finalidad protectora está efectivamente en juego.
En materia de asistencia financiera, donde el tenor literal de la norma puede conducir a interpretaciones ilimitadas de la misma, la regulación positiva es escueta (arts. 143.2 y 150.1 LSC) y los supuestos no tipificados son inabarcables, la aplicación automática de la prohibición a operaciones atípicas cuya ratio no las reclama puede conllevar una expansión desmesurada del tenor literal respecto de la finalidad de la norma. El criterio para determinar hasta dónde alcanza el ámbito material de la prohibición son los manidos bienes jurídicos tutelados: la ratio financiera (protección del patrimonio social y, mediatamente, de los acreedores) y la ratio política (evitar que los administradores promocionen la toma de control por terceros a costa de los activos sociales, con infracción del principio de paridad de trato entre socios). Cuando esos bienes jurídicos no están en juego —o cuando otro régimen normativo dispensa una tutela equivalente—, el caso queda fuera del ámbito material de la prohibición y debe someterse al régimen que le es naturalmente propio (autocartera u operaciones vinculadas, según corresponda).
Grupos planos y grupos jerárquicos
Los grupos de sociedades pueden ser planos (cuando las sociedades directa o indirectamente participadas lo son al 100 % por la matriz) o jerárquicos (con presencia de socios minoritarios – socios llamados ‘externos’ – en algunas de las sociedades del grupo).
El régimen aplicable a una operación intragrupo susceptible de ser contraria a la asistencia financiera variará en función de si se trata de un grupo plano o jerárquico.
En los grupos planos, no concurre la nota de ajenidad que inspira el régimen de asistencia financiera. Esto vale tanto para S.A. como para S.L., aunque en las de responsabilidad limitada no se mencione expresamente (en este sentido, Perdices). En estos casos, la compraventa intragrupo se traduce en un flujo de fondos dentro de un perímetro y la disciplina rígida y sancionadora, concebida para el escenario clásico en el que un tercero se apropia del valor social con auxilio de la propia sociedad, pierde su virtualidad protectora. Procede, por tanto, reducir teleológicamente el ámbito de la prohibición y reconducir la operación al régimen que la ley específicamente prevé para este tipo de operaciones.
En el ejemplo gráfico que se propone pueden observarse dos ejes en un grupo plano: un eje vertical, en el que la operación se articula entre una matriz y su filial (o a la inversa); y un eje horizontal (y diagonal), en el que se articula entre sociedades colaterales del mismo grupo que dependen todas de una matriz común (Bidco, S.A.).
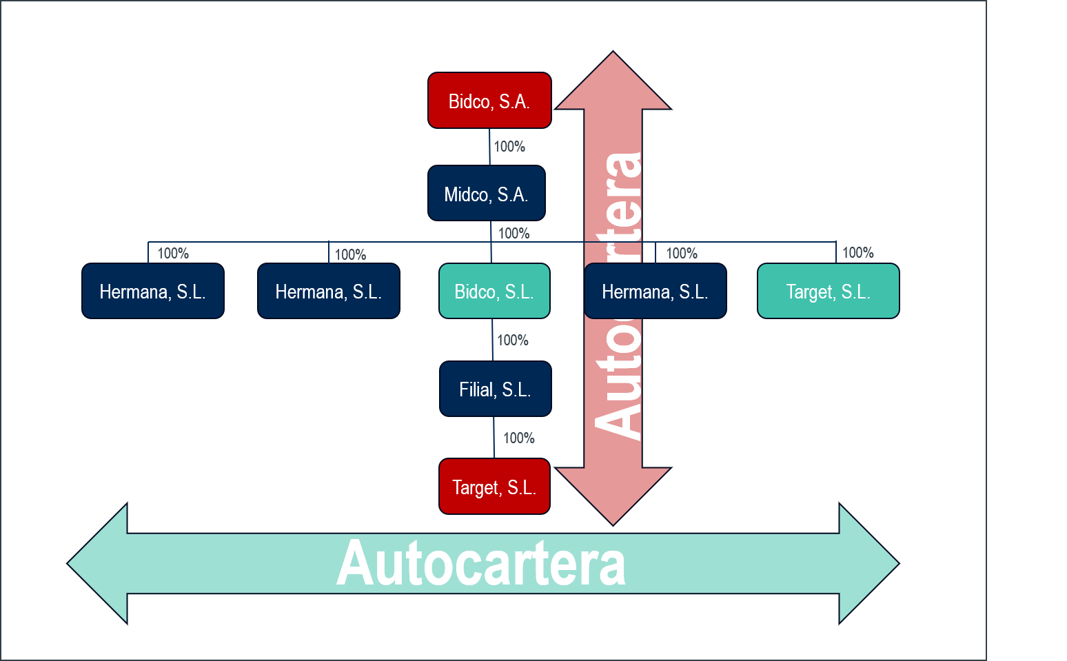
En grupos planos, el eje vertical es el más sencillo. Comprende las operaciones en las que la asistencia fluye entre una matriz y su filial en cualquiera de los dos sentidos: la matriz financia a la filial para que esta adquiera acciones de aquella, o la filial financia a la matriz para que esta adquiera sus propias acciones. El caso paradigmático es, pues, el de una circulación cerrada de fondos y de acciones entre ambas sociedades, sin intervención de un tercero ajeno al grupo. Es aquí donde, como se ha anticipado, el supuesto de hecho de los artículos 143.2 y 150 LSC no llega a realizarse en su sentido material —no hay adquirente con interés propio ni sustancia económica diferenciada, no hay tercero al que se esté promocionando y no hay descapitalización a favor de un extraño al círculo societario—, de manera que la conducta queda fuera del ámbito de la prohibición. Excluida esta, la operación se somete al régimen que le corresponde por su verdadera naturaleza: la disciplina de la autocartera. Al final, se trata de una adquisición derivativa.
Este escenario se analizó aquí (Alfaro, y en igual sentido Perdices) y la reciente sentencia 673/2026, de 5 de mayo, del Tribunal Supremo ha confirmado expresamente esta interpretación.
En términos prácticos, esta lectura sustrae la operación del ámbito material de la prohibición de asistencia financiera y la somete al régimen de autocartera, con sus salvaguardas propias en función del tipo social (autorización de la junta, reserva indisponible, límites temporales de tenencia, suspensión de derechos, etc.). El control patrimonial y el control corporativo que estas cautelas dispensan resultan suficientes para tutelar los bienes jurídicos que —ya reducidos por vía teleológica— el legislador tuvo en mente al tipificar la prohibición, sin necesidad de recurrir a la sanción de nulidad absoluta propia de la asistencia financiera.
La nota de ajenidad ausente en los grupos planos es analizada por Perdices: “la norma se dirige a terceros siempre que actúen por cuenta propia la asistencia que la sociedad se presta a sí misma en una operación de autocartera a través de la financiación que una filial —especialmente si es íntegramente participada—, deberá quedar sometida a las reglas de la autocartera del tipo social de la dominante (upstreaming assistance). Lo anterior resuelve también la duda de si considerar tercero a la sociedad dependiente que recibe asistencia de la dominante para comprar capital de ésta. A nuestro juicio no hay lugar para hablar de asistencia financiera dada la sustancial identidad económica de los implicados y por ende la ausencia de interés propio por parte de la adquirente”.
Por tanto, dentro de los grupos planos, en el eje horizontal, considero que también debe operar la reducción teleológica y aplicarse la norma de autocartera. Al fin y al cabo, la operación la sigue articulando Bidco, S.A. (matriz), a través de Midco, S.A. y de Bidco, S.L., para adquirir Target, S.L. Todas ellas están íntegramente participadas indirectamente por la matriz y, por tanto, carecen de sustantividad y de capacidad de decisión propias y diferenciadas. No existe un genuino conflicto de interés entre las partes y, en consecuencia, no se verifica el supuesto de hecho material que la prohibición presupone.
Así lo analiza Perdices: “la propia sociedad asistente no es tercero y por tanto, si la misma provee de fondos a un tercero que obra por cuenta de la sociedad para que esta realice la adquisición, la norma aplicable no será la de asistencia sino la de adquisición de autocartera por medio de persona interpuesta”.
El escenario vertical (marcado en rojo en el ejemplo gráfico) no difiere en sus resultados del que se da en el escenario horizontal más que en el escalón de la cadena corporativa en el que se va a incrustar la sociedad target.
En palabras de Paz-Ares, lo que sale del bolsillo izquierdo se introduce en el bolsillo derecho. Que en un grupo íntegramente participado no exista conflicto de interés significa, precisamente, que tampoco existe el bien jurídico que la prohibición de asistencia financiera pretende salvaguardar en su vertiente política: si no hay dos partes, no hay minoría a la que discriminar ni tercero afín a la gestión al que promocionar. El supuesto de hecho al que la norma quiso anudar la sanción no está justificado. No es que la sanción proceda pero se atempere, sino que el caso queda fuera del ámbito de aplicación de la prohibición. Este escenario es distinto del de una junta general que intenta purgar la asistencia financiera por medio de un acuerdo unánime (prohibido desde la aproximación a la prohibición como un ilícito de peligro abstracto). Para que pueda ponerse en peligro el bien jurídico es necesario, antes, que exista, y aquí ese presupuesto falla. La ratio financiera se analiza más adelante.
En cambio, en los grupos jerárquicos, debe introducirse el factor de los socios minoritarios que pudiera haber en la sociedad target. Aquí la reducción teleológica del supuesto de hecho de los artículos 143.2 y 150 LSC no puede ser total: subsiste una vertiente del bien jurídico protegido (la tutela de los socios externos frente al oportunismo del socio de control) que impide excluir el caso del ámbito material de la prohibición si no se garantiza esa protección por otra vía idónea. Esa vía idónea la ofrece el régimen de operaciones intragrupo del artículo 231 bis LSC, que asegura procedimentalmente la conformidad con el interés social y la ausencia de extracción de valor. Al operar las cautelas que le son propias, el supuesto de hecho queda materialmente reducido y la conducta escapa igualmente al perímetro de la prohibición absoluta, para someterse al régimen de operaciones vinculadas.
Entiendo que la ratio política de la prohibición está cubierta en el régimen de operaciones vinculadas porque, como indica Alfaro, “si una transacción vinculada no cumple con los requisitos [de] independencia, transparencia y equidad, además de respeto de la igualdad de trato de los socios, se sigue que la transacción puede anularse, con la consiguiente restitución recíproca de las prestaciones y, en su caso, la sociedad tendrá una acción de enriquecimiento injusto contra el socio además de la indemnización de los daños”. Además, considero que la hipotética dilución de minoritarios contra su voluntad se antoja remota en la medida en que: (i) si la operación se estructura mediante autocartera más redistribución, entra en juego, junto al artículo 231 bis LSC, la disciplina de la autocartera —con reserva indisponible, límites temporales y paridad de trato en la segunda enajenación—; (ii) si se articula como compraventa directa a los minoritarios, requiere su consentimiento; y (iii) si se trata de una operación de mercado primario, aplican las normas de formación del capital.
Tanto la norma de asistencia financiera como la norma de operaciones intragrupo se construyen sobre el mismo sustrato de intereses frente a la extracción de valor, con protección directa de los socios (particularmente, de los externos o minoritarios en el ámbito intragrupo) e indirecta de los acreedores.
Podría objetarse de inmediato que esa tutela indirecta de los acreedores no es realmente una protección que la norma les dispense, a lo que se podría oponer que, en realidad, el régimen de asistencia financiera también los protege de manera mediata a través de la preservación de la integridad del capital social. De hecho, la ratio política también se protege de manera mediata.
A través del capital como elemento de organización social, lo analizan Paz-Ares y Perdices.
Ante situaciones con identidad de razón, la respuesta que cada régimen ofrece es, sin embargo, distinta: mientras que el régimen de prohibición de asistencia financiera opera de forma absoluta y con sanción de nulidad ex artículo 6.3 CC, el régimen de operaciones vinculadas articula respuestas calibradas que variarán en función de las circunstancias de la transacción (Paz-Ares y Jordano Luna). El problema no es propiamente el de una antinomia entre dos reglas incompatibles, sino el de una regla prohibitiva cuyo tenor literal, interpretado ilimitadamente, cubre supuestos que su finalidad protectora no reclama. En esa asimetría entre tenor y finalidad es donde opera la reducción teleológica.
Podría sostenerse que la prohibición de asistencia financiera constituye una supracategoría estructural aplicable a cualquier operación del mercado secundario, con independencia de su carácter intragrupo, y que por eso no admite ser recortada por vía teleológica. Sin embargo, considero que no es así, esencialmente por tres razones: (i) el propio Tribunal Supremo ya ha reconocido la posibilidad de reducir el ámbito material de la prohibición en un supuesto que “presenta las características propias de una operación de asistencia financiera”, remitiendo su tratamiento a la disciplina de la autocartera; (ii) lo mismo cabe decir respecto de las operaciones societarias, sobre las que no hay duda de que quedan fuera del ámbito de la prohibición cuando el resultado no lesiona los bienes jurídicos que aquella tutela; y (iii) el régimen de operaciones vinculadas es una categoría igualmente autónoma, cuyo alcance material excede al de los artículos 143.2 y 150 LSC —abarca operaciones de muy diversa naturaleza, no solo adquisiciones intragrupo—, cuya lógica funcional (procedimental-garantista) difiere de la estructural-preventiva del régimen prohibitivo, y cuya ubicación sistemática (en el ámbito del deber de lealtad, y no en el de los negocios sobre las propias acciones) revela igualmente su autonomía. Aplicar la prohibición en estos casos no responde a su finalidad protectora. No añade tutela efectiva ni a los acreedores ni a los socios y, en cambio, sacrifica innecesariamente la libertad negocial, la autonomía de la voluntad y el favor libertatis.
Creo que esta interpretación no entra en crisis si se la enfrenta a la concepción de la prohibición de prestar asistencia financiera como un ilícito de peligro abstracto, sustentado en una presunción iuris et de iure de ilicitud de la conducta, defendida por la que considero es la mejor doctrina (Paz-Ares y Perdices), en la medida en que no se propone desvirtuar caso a caso esa presunción —que seguiría operando iuris et de iure allí donde el supuesto de hecho se realiza—, sino delimitar previamente el ámbito de aplicación de la norma para excluir aquellas hipótesis en las que su ratio no está presente: “se trata de tomar la racionalidad [de la norma de asistencia financiera] y, aceptando la misma, delimitar los supuestos en los que no está presente” (Paz-Ares y Perdices).
Esta es la tesis sostenida por Alfaro: “la asistencia financiera, en la medida en que no perjudique a los acreedores sociales porque no se vean afectados el capital y la reserva legal, es una operación vinculada. El socio beneficiario de la asistencia financiera de la sociedad realiza una transacción con ésta (el negocio de financiación) que sólo es explicable porque se trata de una “parte relacionada” con la sociedad y, como es sabido, las transacciones vinculadas son lícitas si se respetan los requisitos de transparencia, equidad e independencia. De hecho, muchas de las operaciones societarias en las que existe asistencia financiera pueden articularse, consiguiendo los mismos objetivos, a través de otras instituciones”, y “desde la concepción aquí sostenida, podría sugerirse la siguiente regla para determinar si, en un caso concreto, existe asistencia financiera: si se trata de operaciones vinculadas, podría rechazarse la existencia de asistencia financiera cuando las condiciones de la transacción sean sustancialmente idénticas a las que se acordarían en una transacción entre la sociedad y un tercero que no tuviera por objeto acciones o participaciones de la propia sociedad”.
¿Puede la target facilitar su propia adquisición en un LBO intragrupo?
Cuestión distinta es determinar si puede comprometerse el patrimonio de la sociedad target en un LBO intragrupo. Es decir, lo expuesto hasta este punto se refiere a las facilidades prestadas por cualquier sociedad del grupo (sea S.L. o S.A.) para la adquisición intragrupo sin garantías dadas a financiadores externos.
Podría parecer que, si se concluye que la target no puede facilitar su adquisición en un LBO intragrupo pese a acudir al régimen de operaciones intragrupo, no se añade nada nuevo respecto de lo que ya se defendió en esta entrada (una interpretación abrogatoria de la referencia a grupo en sociedades limitadas o, en su defecto, limitada al grupo del vendedor). Sin embargo, lo cierto es que, en operaciones intragrupo, esa segunda conclusión no sería aplicable, porque el grupo del vendedor y el del comprador coinciden.
Soy consciente de que, en el LBO intragrupo, la facilitación de la adquisición suele articularse mediante el otorgamiento de garantías a una entidad financiadora (tercero), por lo que estos argumentos no son plenamente extrapolables. En un LBO ordinario, el beneficiario formal y material de la asistencia financiera es siempre un tercero (Vaquerizo), y ese es el escenario prototípico en el que opera la prohibición. En el LBO intragrupo, en cambio, el financiador sigue siendo formalmente el tercero beneficiario de la asistencia, pero la nota diferencial es que el beneficiario material no lo es: la obligación principal de pago la asume un adquirente que es otra sociedad del grupo. Creo que esa ausencia de sustantividad económica propia del beneficiario material debería permitir aplicar la reducción teleológica aquí propuesta, si bien con los matices que se exponen a continuación.
La ratio política ya ha sido analizada y su reducción teleológica es extrapolable aquí. En cuanto a la ratio financiera, considero que la inexistencia de acreedores relevantes en la target debe conducir a excluirla igualmente del ámbito material de la prohibición —como ocurre en los grupos planos (sin socios minoritarios) con el conflicto de interés— y, por tanto, a someter la operación al régimen de operaciones vinculadas o de autocartera, según corresponda. Este sería el escenario, bastante habitual en la práctica, en el que el organigrama del grupo está plagado de sociedades unipersonales de propósito especial con activos concretos (Propcos) cuyos únicos acreedores son comerciales, por ejemplo, clientes de hotel. Se deja para otra ocasión el análisis de si los acreedores deben ser relevantes o no para ser tenidos en cuenta como susceptibles de protección por la norma de asistencia financiera.
Si, por el contrario, existen acreedores relevantes en la target:
En los grupos planos, la reducción teleológica debe seguir operando y remitir la operación al régimen de autocartera porque: (i)El Tribunal Supremo no ha considerado que los acreedores deban ser tenidos en cuenta a la hora de afirmar que en el eje vertical aplica la norma de autocartera. (ii) A maiori, el régimen de responsabilidad del socio único (arts. 14 y 16 LSC) refuerza la protección de los acreedores.
Seguramente, a nuestro pesar, en los grupos jerárquicos la reducción teleológica del supuesto de hecho encuentra aquí su límite y deberá aplicarse la norma de asistencia financiera. Aunque las garantías otorgadas por un tercero no deudor (la target, en nuestro caso) respondan a estándares de mercado, la realidad es que la target no recibe nada a cambio de ellas. Podría darse el caso de que las garantías se ejecutasen y su patrimonio se viera reducido sin haber mediado un intercambio como el que sí existe aguas arriba entre comprador y vendedor (dinero, extinción de créditos, etc., a cambio de acciones o participaciones). Aunque sea un evento sujeto a condición y esté en el interés de la target y de bidco que ese evento no acaezca, esa circunstancia es indiferente. Al mismo tiempo, al ser el negocio conmutativo aguas arriba, no cabe sostener que se tenga recurso al valor: los acreedores de bidco, la vendedora y cualquiera de sus socios siempre tendrán acceso al valor intercambiado aguas abajo (acciones, participaciones, efectivo, créditos, etc.) ex artículo 1911 CC. A la inversa, en cambio, eso no ocurre. Además, al tratarse de una sociedad target con minoritarios, no resultaría de aplicación el régimen de responsabilidad del socio único de los artículos 14 y 16 LSC. En estos casos, concurriría de manera plena la ratio financiera y el supuesto de hecho de la prohibición no admite ser reducido.
En cualquier caso, si se piensa, la existencia de acreedores relevantes en la target —generalmente financieros— implicará, la mayoría de las veces, la existencia de obligaciones negativas que impidan la prestación de la asistencia financiera por la target en los términos que en el marco de un LBO intragrupo serían necesarios.
La eventual laguna del artículo 231 bis LSC en la tutela del acreedor de la filial no debería desvirtuar lo aquí defendido en la medida en que la prohibición de asistencia financiera no está dirigida a rellenarla (solo se activa cuando hay adquisición de acciones o participaciones, mientras que los acreedores están expuestos a otras muchas transacciones intragrupo —ventas por debajo de mercado, condonaciones, préstamos no de mercado o donaciones— que la prohibición no cubre ni por asomo).
Por supuesto, en operaciones distintas de los LBO intragrupo (en las que el beneficiario formal y material de la asistencia no sea ajeno al grupo), pero que fueran susceptibles de caer dentro del tenor de la prohibición de asistencia financiera, la reducción teleológica se impone con mayor motivo y el régimen debe ser, en cualquier caso, el de operaciones vinculadas o el de autocartera, según corresponda, por las razones ya expuestas.
La sentencia 673/2026, de 5 de mayo, del Tribunal Supremo, parece apoyar la interpretación que aquí se propone
La última sentencia del Tribunal Supremo en la materia analiza una operación desde la perspectiva de la prohibición de asistencia financiera (porque “presenta las características propias de una operación de asistencia financiera”) y, aun así, no aplica la sanción de nulidad del negocio analizado.
La realidad es que la sentencia emplea un razonamiento próximo al que inspira la regla de la inversión de la carga de la prueba prevista para determinadas operaciones intragrupo. Sin embargo, no aplica esa disciplina normativa seguramente porque se trata de una operación realizada con socios personas físicas (y no sociedades).
En síntesis, el Tribunal Supremo considera que no procede declarar la nulidad cuando la afectación patrimonial sea escasa, los términos de la operación sean equitativos (muy señaladamente, cuando la transacción se ejecuta a precio de mercado), no se pongan en serio riesgo el equilibrio patrimonial ni la solvencia de la sociedad, y tampoco resulten perjudicados los intereses de los socios minoritarios. La ratio decidendi es, en el fondo, la que aquí se defiende: cuando el resultado material de la operación no lesiona los bienes jurídicos protegidos —porque el régimen de operaciones vinculadas o el de autocartera ya aseguran esa tutela, aunque la sentencia no invoque el primero—, el caso queda fuera del ámbito de la prohibición. No se trata, pues, de moderar la nulidad, sino de constatar que el supuesto de hecho de la prohibición no llega a realizarse en su sentido material.
El supuesto examinado consistía en la impugnación del acuerdo de la junta general de una compañía aseguradora por el que se autorizaba la enajenación a los socios de las acciones que la sociedad tenía en autocartera, con aplazamiento del cincuenta por ciento del precio durante un año y sin devengo de intereses ni prestación de garantías. Como se puede observar, no había un tercero beneficiario formal de la asistencia. El Tribunal Supremo consideró que la operación reunía todos los elementos estructurales de la prohibición de asistencia financiera (el aplazamiento sin interés ni garantía constituye asistencia financiera y los socios son terceros a estos efectos), pero rechazó la sanción de nulidad tras un examen sustantivo y procedimental de las circunstancias del negocio concreto.
Lo verdaderamente relevante de la sentencia no reside en el resultado, sino en su iter argumentativo:
- Finalidad legítima del acuerdo (paralelo con la conformidad con el interés social de las operaciones vinculadas). El primer parámetro sobre el que se apoya la Sala es que “el acuerdo adoptado tuvo una finalidad legítima: preservar la estructura del accionariado de la sociedad aseguradora e impedir la toma de control por parte de una competidora”. Antes de reparar en la equidad del negocio, el Tribunal Supremo se pregunta si el acuerdo responde a un designio corporativo defendible. Ese es exactamente el examen que el artículo 231 bis.2 LSC impone en las operaciones vinculadas, al desplazar hacia la sociedad —y su socio de control— la carga de acreditar que el acuerdo es conforme con el interés social.
- Escasa afectación patrimonial y solvencia no comprometida (paralelo con el análisis de no extracción de valor en las operaciones vinculadas). El segundo factor ponderado por la Sala es que “las condiciones del crédito no eran especialmente gravosas para la sociedad asistente pues el crédito consistió en el aplazamiento de la mitad del precio por solo un año, por lo que la afectación a la solvencia de la sociedad no fue grave y se sustituyó la tenencia de las acciones por el ingreso en efectivo de la mitad de su valor y el ingreso en el patrimonio de créditos por importe de la otra mitad de su valor”. Se trata del mismo examen de balance que exige el régimen de operaciones vinculadas para verificar que la operación no vacía el patrimonio social ni degrada la solvencia frente a los acreedores.
- Fin a la situación de autocartera. El tercer argumento de la sentencia no es útil para lo que aquí se analiza.
- Términos equitativos y ejecución a precio de mercado (paralelo con el estándar arm’s length). El cuarto eje del razonamiento del Tribunal es precisamente un test de mercado: “el acuerdo permitió poner fin a esa situación de autocartera en términos equitativos: en cuanto a precio, porque las sentencias de instancia consideraron que no había prueba de que no fuera un precio razonable”. Como es sabido, el test de condiciones de mercado (arm’s length) vertebra la disciplina de las operaciones vinculadas y es, precisamente, lo que el Tribunal Supremo invoca para desactivar la sanción de nulidad de la asistencia financiera.
- Igualdad de trato y ausencia de perjuicio para los minoritarios (paralelo con la tutela de los socios externos en operaciones vinculadas). Integrado en el motivo anterior, aunque conceptualmente distinto, otro factor considerado por el Tribunal Supremo es el respeto al principio de paridad entre socios. Subraya la Sala que el acuerdo “respetó el principio de igualdad de trato, pues permitía a todos los socios adquirir las acciones de autocartera en proporción a su participación en el capital social” y concluye que la operación “no afecta negativamente a los socios minoritarios”. La coincidencia con la finalidad declarada del régimen de operaciones vinculadas es literal: como recuerda la Directiva 2017/828 de la que trae causa el artículo 231 bis LSC, el objeto de esta disciplina es proteger a los socios externos frente al oportunismo del socio de control.
- Mecanismos externos de control (paralelo con las garantías procedimentales alternativas). Finalmente, el Tribunal Supremo repara en un dato que refuerza el juicio de licitud: “la propia naturaleza de la sociedad, una aseguradora, supone la existencia de un estricto control administrativo de su suficiencia patrimonial y de su solvencia, sin que conste que la autoridad administrativa haya objetado la operación”. La Sala reconoce, por tanto, que la prohibición absoluta puede ceder allí donde existan controles externos idóneos para asegurar la tutela de los bienes jurídicos protegidos. Eso mismo ocurre en el régimen de operaciones vinculadas, en el que las garantías procedimentales internas —aprobación por el órgano competente sin conflicto ex artículo 231 bis.1 LSC y, en su caso, procedimiento interno de supervisión y control ex artículo 231 bis.3 LSC— cumplen la misma función tuitiva y en el de autocartera (según corresponda). En las sociedades cotizadas este argumento adquiere aún mayor peso.
El Tribunal Supremo concluye con una afirmación perfectamente trasladable a lo que aquí se defiende:
“en una interpretación teleológica del precepto, la escasa afectación patrimonial que supone el acuerdo, los términos equitativos en los que se pone fin a la situación de autocartera y la consecución de objetivos legítimos que el acuerdo lleva consigo, no proceda aplicar la sanción de nulidad al acuerdo impugnado pues no resultan afectados de forma relevante los riesgos económicos y políticos que la prohibición de asistencia financiera pretende conjurar pues no pone en serio riesgo el equilibrio patrimonial y la solvencia de la sociedad ni afecta negativamente a los socios minoritarios”.
En el supuesto analizado por la sentencia, el Tribunal Supremo no podía aplicar el régimen de operaciones intragrupo previsto en el artículo 231 bis LSC. Aunque se trataba de una operación entre partes vinculadas, en ella intervenían socios personas físicas y, por tanto, quedaba fuera del ámbito de aplicación de dicho precepto. Como se ha dicho, lo relevante es el iter argumentativo que, extrapolado a operaciones intragrupo, debería conducir a una reducción teleológica del supuesto de hecho de los artículos 143.2 y 150.1 LSC y aplicación del artículo 231 bis LSC (o, en su caso, a la disciplina de la autocartera).
Conclusión
La norma de asistencia financiera, por su naturaleza sancionadora, debe operar como una regla de última ratio. Su tenor literal es excesivamente amplio y, a priori, puede abarcar supuestos que su finalidad protectora no reclama; en esos casos procede reducir teleológicamente su supuesto de hecho, sin alterar su efecto jurídico (la nulidad absoluta), para excluirlos del ámbito material de la prohibición y reconducirlos al régimen que la ley ha previsto específicamente para ellos.
En las operaciones de adquisición intragrupo, el tenor literal de la prohibición conduciría a situaciones de nulidad absoluta allí donde su finalidad protectora no está en juego, con consecuencias especialmente graves cuando intervienen sociedades de responsabilidad limitada. Reducido teleológicamente su supuesto de hecho, la operación debe quedar sometida a las normas de autocartera y de operaciones vinculadas, que ofrecen respuestas calibradas e igualmente acordes con los bienes jurídicos en juego.
Cuando la operación se realice dentro de un grupo jerárquico, se propone reducir teleológicamente el supuesto de hecho de los artículos 143.2 y 150 LSC en la medida en que el régimen del artículo 231 bis LSC dispensa una tutela equivalente de los bienes jurídicos protegidos, con la consecuente aplicación de la regla de la inversión a la transacción eventualmente impugnada.
Cuando la operación intragrupo se dé en grupos planos, la ausencia ontológica de conflicto de interés hace que el régimen de operaciones intragrupo no resulte de aplicación a la transacción y deba someterse al régimen de autocartera. Así ocurre tanto si la operación se articula en el eje vertical (matriz/filial), donde doctrina y jurisprudencia son unánimes, como en el eje horizontal, donde esta conclusión también debería ser extrapolable por tratarse de una operación de autocartera por medio de persona interpuesta.
La posibilidad de aplicar estas conclusiones a la sociedad target de un LBO intragrupo, de manera que esta pueda facilitar su propia adquisición, resulta más problemática. El hecho de que el beneficiario material de la asistencia no sea una sociedad ajena al grupo debe tenerse en cuenta y, junto a circunstancias como la ausencia de acreedores relevantes o el régimen de responsabilidad del socio único (cuando aplique), permitiría justificar también aquí una reducción del ámbito material de la prohibición de asistencia financiera.
La respuesta que ofrezca cada régimen a los distintos supuestos que puedan plantearse en la práctica requiere un análisis separado y bien podría ser objeto de otra entrada.
foto: JJBOSE

Comentarios Recientes